No fecho da sessão de quarta-feira o sentimento predominante em Wall Street era o da incerteza, dúvidas sobre a posição ultra dovish do FED que poderia indicar uma perspectiva mais pessimista para a maior economia do mundo por parte do Banco Central norte-americano, quase que a tocar no de uma operação primária de salvamento do crescimento económico. Contudo e não obstante a continuada fraqueza em alguns títulos do sector financeiro, como por exemplo a J.P.Morgan que cedeu -1.58% e que ajudou à pior performance do sector no S&P500, a sessão de quinta-feira ficou marcada pela força projectada pela gigante tecnológica Apple, uns dias antes da apresentação de produtos novos, o que por sua vez contagiou as suas congéneres do clube do trilião, alastrando-se depois ao restante mercado. Refiro-me à Google, Amazon e Microsoft, empresas que estão hoje de novo perto dessa marca mítica de capitalização bolsista, que por sua vez se traduz numa influência relevante na formação dos preços dos índices.
Com efeito, principalmente no Nasdaq 100 e no S&P500 esse domínio dos movimentos é evidente visto, que só estas 4 empresas são responsáveis por cerca de 14% da variação do S&P500 e por quase 40% do desfecho no Nasdaq 100. O facto de no Dow Jones apenas Apple e Microsoft estarem presentes, com a primeira a pesar um pouco mais de 5% contra os 3% da empresa co-fundada por Bill Gates, faz da fabricante dos iPhones a mais influência de Wall Street. Razão pela qual com uma valorização de 3.68% não foi de estranhar o bom dia registado pelos bulls dos índices norte-americanos, até porque a Microsoft subiu mais de 2,5%, a Amazon mais de 1,5% e a Google 0,62%, resultando numa performance acima dos demais do Nasdaq ao adicionar 1,42%, enquanto que o Dow Jones ficou com o ganho mais modesto ao valorizar 0.84%.
Nos próximos dias se verá qual a fiabilidade do optimismo de ontem, até porque os sectores dos activos refúgio obtiveram ganhos acima da média o que poderá ou não indiciar alguma procura por segurança em dia de modo risk on. Por outro lado foi muito interesse constatar que Wall Street valorizou com uma amplitude decente apesar do U.S dólar ter ganho 0,5% de valor contra um cabaz de outras moedas principais. Já o Euro e a Libra inglesa recuaram 0.4% e 0,8% para os $1.136 e $1.309 respectivamente, no dia em que foi conhecido que a U.E deverá aprovar a extensão para o prazo do Brexit até ao dia 12 de Abril, data em que o Reino Unido tem de decidir o que quer, isto porque será igualmente a data em que terá que informar a União europeia se participa ou não nas eleições de Maio para o Parlamento Europeu.
Hoje o dia estará bem preenchido de informação económica, nomeadamente em relação aos vários Markit PMI relativos à zona Euro e aos EUA, bem como informação relativa ao balanço orçamental do governo norte-americano relativo a Fevereiro.
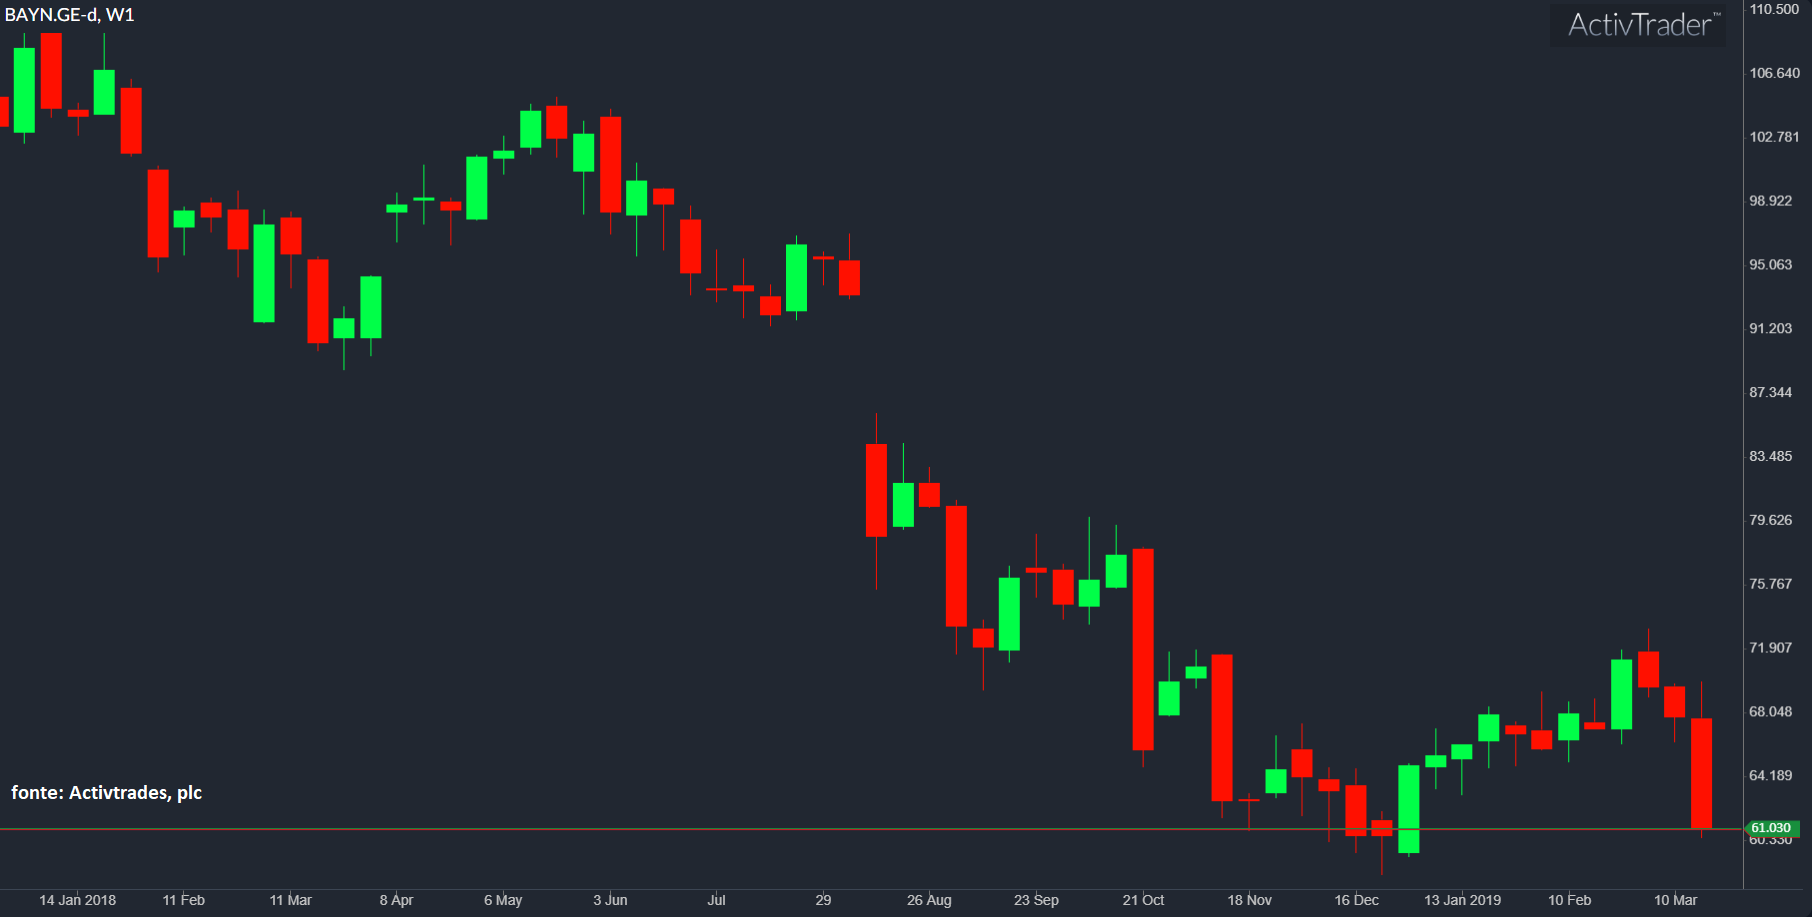
O gráfico de hoje é da Bayer, o time-frame é Semanal
Os títulos da gigante do sector químico estão prestes a testar os mínimos de início do ano, após terem perdido cerca de 40% desde os máximo do Janeiro de 2018, comportamento bearish devido aos problemas legais que a empresa enfrenta nos EUA.