


Temos vivido dias históricos nos mercados financeiros, não apenas porque Wall Street registou duas das quedas mais agressivas de sempre num curto espaço de tempo – ontem e quinta-feira passada a terceira e a sexta desvalorização mais acentuada -, mas igualmente porque a volatilidade tem sido absolutamente estonteante, com variações diárias na ordem dos 10% em sentido inverso nas duas últimas sessões, e com variações no próprio dia impróprias para cardíacos.
Na segunda-feira, por exemplo, depois de uma queda inicial superior a -12%, os Touros ainda tentaram puxar pelo mercado durante quase duas horas, conseguindo uma recuperação até cerca de metade das perdas máximas de abertura.
Contudo, ao início da hora de almoço, o pessimismo regressou em dose redobrada e os Touros capitularam, e com eles os índices norte-americanos, que até ao final do dia encetaram um movimento descendente bem definido e sem grande contestação, levando Wall Street a encerrar nos mínimos da sessão com quedas entre os -12% no S&P500 e os -13% no Dow Jones. Verdadeiramente alucinante.
Mas não tanto como o desempenho das empresas de menor capitalização que no Russell 2000 cederam mais de -14%, ou seja o vermelho dos principais índices não foi mais carregado devido à menor fraqueza dos pesos pesados, que limitaram um pouco os danos.
Ao nível dos sectores, as retalhistas de produtos essenciais, um típico activo de refúgio, foram as que menos valor perderam com um deslize de -7%, enquanto do outro lado estiveram as imobiliárias, curiosamente um grupo também habitualmente procurado pela sua segurança, mas que dadas as condições subjacentes da crise foi o que mais sentiu a pressão vendedora com uma desvalorização de -16,5%.
Nas matérias-primas o descalabro também foi sentido e nem o carácter de segurança que o ouro costuma oferecer salvou o metal precioso de uma queda de -4,3% para os $1,463 por onça. Ainda assim, bem melhor que o petróleo, que continuou a afundar: ontem mais 9% de perda de valor para os $29,05 por barril no WTI, quebrando assim uma importantíssima barreira de sustentabilidade mínima na produção de shale oil nos EUA.
Ou seja, neste valor, uma boa parte das exploradoras deste tipo de extracção de crude terá de diminuir ou fechar mesmo a actividade, o que resultará num impacto bastante negativo no mercado da dívida de elevado rendimento, que tem cerca de 13% do seu portfolio neste sector.
Nos próximos dias, a palavra de ordem continua a ser cautela, tal como referi a semana passada. O terramoto que se abateu sobre Wall Street ainda está longe de estar resolvido. Mas isto não não quer dizer que o mercado não possa cair mais, até porque estamos em território dos Ursos.
O mais certo é que a volatilidade domine por mais algumas semanas, dando tempo para que os indicadores técnicos de longo prazo permitam perceber melhor o cenário de médio prazo, uma vez que na componente económica Trump já ontem abriu a porta a uma eventual recessão nos EUA este ano.
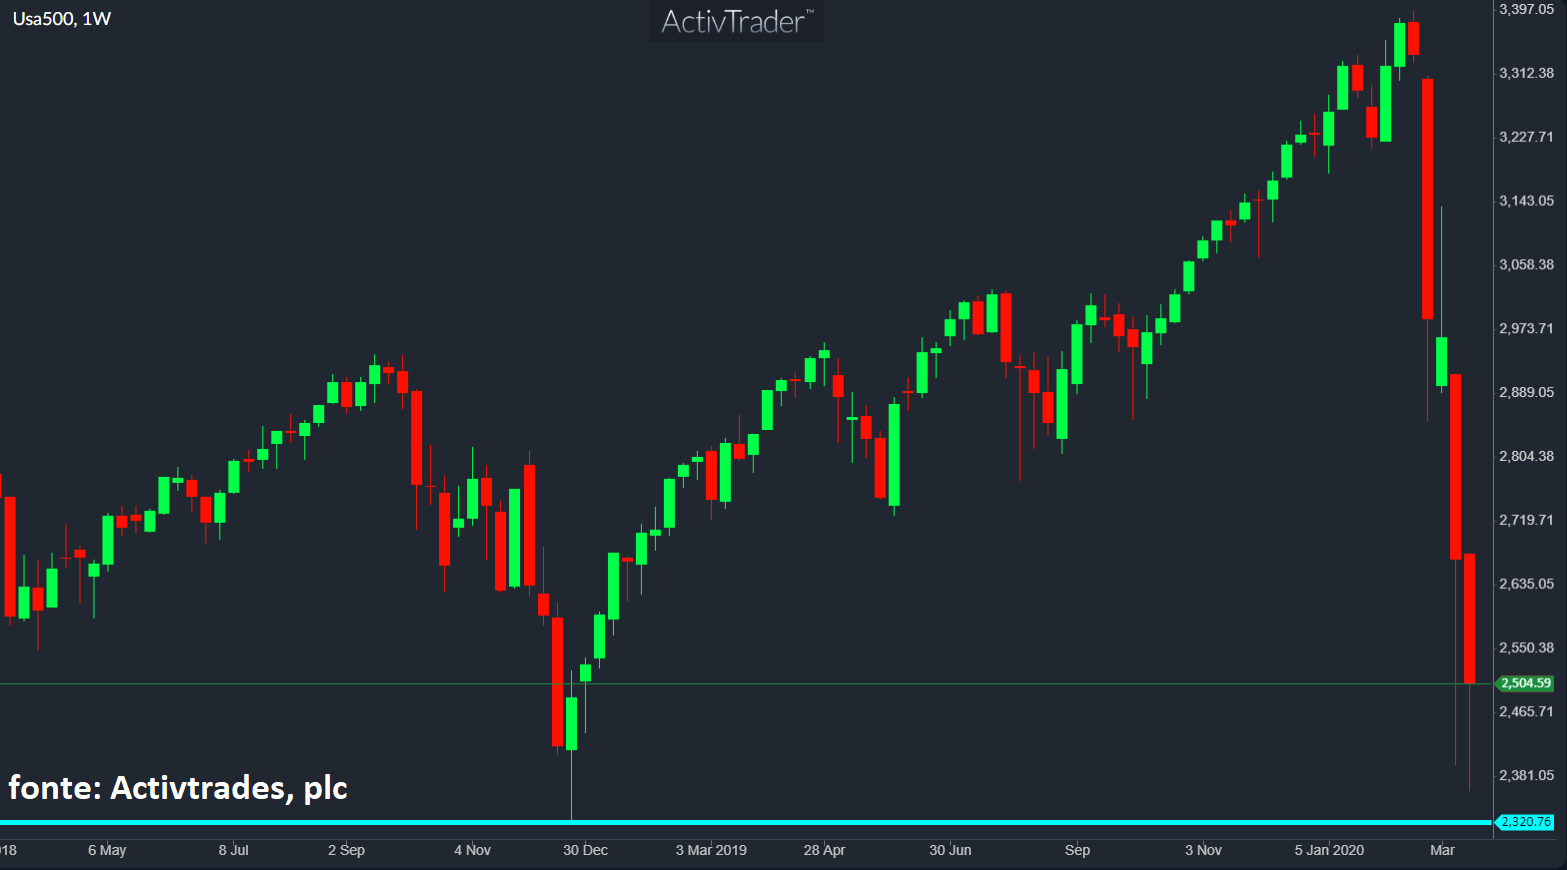
O gráfico de hoje é do S&P500, o time-frame é semanal.
Em apenas quatro semanas, o principal índice accionista cedeu os ganhos que amealhou em todo o ano de 2019, estando agora muito perto dos mínimos de Dezembro de 2018, uma zona de provável suporte extra.


